AZXの弁護士の原です。
近時、IPOを待たずに役職員がストックオプションを現金化する方法として、「ストックオプションのセカンダリー」という言葉を耳にする機会があります。
結論としては、この取引で譲渡されるのは新株予約権そのものではなく、ストックオプションを行使して取得した「株式」です。そして、セカンダリーができるかどうかは、ストックオプションを付与する時点の設計でほぼ決まります。
本記事では、税制適格ストックオプションを前提に、セカンダリーの仕組みと、発行会社が付与の段階で押さえておきたい設計のポイントを整理します。
目次
1.「ストックオプションのセカンダリー」の正体
「ストックオプションのセカンダリー」は、厳密には、役職員がストックオプションを行使して株式に替え、その株式を買い手に譲渡する取引です。
新株予約権をそのまま(セカンダリーとして)売るわけではありません。税制適格の要件として、付与契約で新株予約権の譲渡禁止を定めることが求められており(租税特別措置法29条の2第1項第4号)、この点を誤解して新株予約権そのものを譲渡してしまうと、税制適格ではなくなってしまいます(被買収会社の従業員に付与されたストックオプションを買収会社が買い取る場合の課税関係)。
ただし、以下では、厳密には正確な表現ではないものの、便宜上、この取引を「SOのセカンダリー」といいます。
SOのセカンダリーの流れは次の3ステップです。
|
税制適格ストックオプションでは、行使時の経済的利益への課税が株式の売却時まで繰り延べられ、売却時に譲渡価額と権利行使価額の差額が譲渡所得として課税されます(経済産業省「ストックオプション税制」)。セカンダリーで売却した場合も同じで、売却益は「給与所得」ではなく「譲渡所得」として申告分離課税(現行20.315%)の対象となります。
2.税制適格ストックオプションで必須となる「保管委託要件」の対応方法
税制適格ストックオプションの要件の概要は、以下のとおりです。
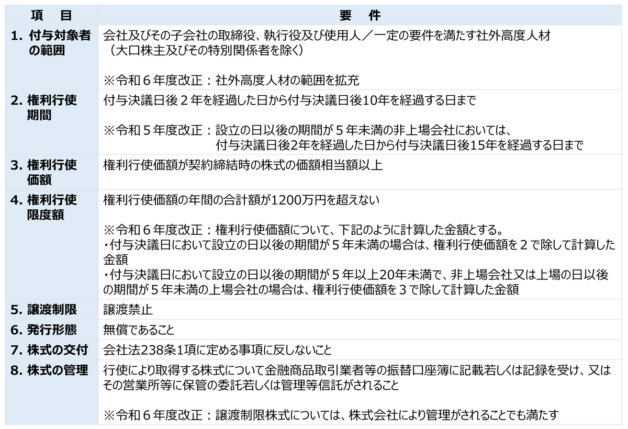
SOのセカンダリーの場合、税制適格要件のうち、「8. 株式の管理」の要件との関係で、注意が必要となります。上記のとおり、SOのセカンダリーで売るのは行使後の株式です。その株式は、行使後直ちに、一定の取決め(以下に定義の特定株式管理取決契約)に従って、次の(ⅰ)または(ⅱ)のいずれかの管理を受ける必要があります(租税特別措置法29条の2第1項第6号)。
(ⅰ)証券会社等の保管の委託を受ける方法
(ⅱ)発行会社による管理を受ける方法
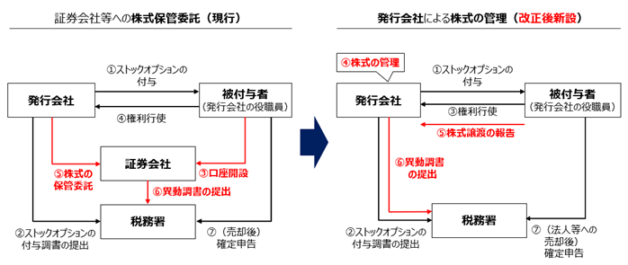
出典:経済産業省「ストックオプション税制」
(図中の「現行」「改正後新設」は、令和6年度改正時点の表記です)
法的には、(ⅰ)と(ⅱ)のどちらの方法でもよいのですが、スタートアップにとって比較的負担が軽いのは、令和6年度改正で新設された(ⅱ)の「発行会社自身による株式管理スキーム」(上の図の右側)です。
なお、後述のとおり、(ⅱ)の方法を利用する場合には、SOの付与時の付与契約に定めておく必要がある点に注意が必要です。
経済産業省の手引きが示す主なルールは次のとおりです(経済産業省「ストックオプション税制 発行会社自身による株式管理スキーム」)。
|
このように、発行会社側だけでなく、権利者(ストックオプションを行使した役職員)側にもとるべき対応があり、発行会社としては、これを権利者に案内しておくことが必要です。手引きも、譲渡価額が取得価額を上回る場合には確定申告が必要となる旨を、発行会社から権利者に通知することが望ましいとしています。
区分管理帳簿の記載イメージは、次のとおりです。
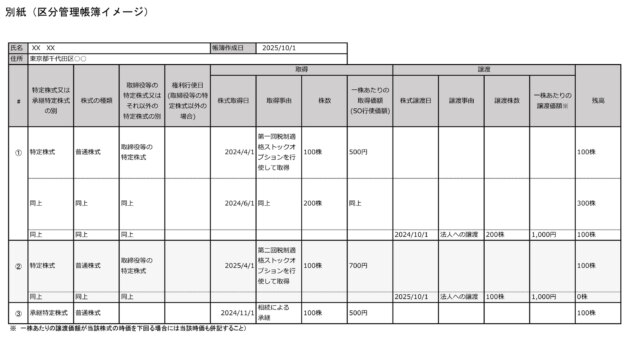
出典:経済産業省「ストックオプション税制 発行会社自身による株式管理スキーム」別紙(区分管理帳簿イメージ)
管理から外れると、時価で「みなし譲渡」課税される
国税庁のタックスアンサー(No.1541)によると、ストックオプション税制の適用を受けて取得した株式(特定株式)について「返還又は移転」があった場合には、その事由が生じた時に、その時の価額(時価)で株式を譲渡したものとみなされます(租税特別措置法29条の2第4項)。そして、「返還又は移転」に当たる事由は、次のとおりとされています。
<タックスアンサーNo.1541より抜粋>
(1) 上記振替口座簿への記載等、保管の委託もしくは管理等信託または発行会社による管理に係る契約の解約または終了(一定の取決めに従ってされる譲渡や特定従事者の国外転出に係る終了を除きます。)
(2) 贈与(法人に対するものおよび公益信託に関する法律第2条第1項第1号に規定する公益信託(以下「公益信託」といいます。)の受託者である個人に対するもの(その信託財産とするためのものに限ります。)を除きます。)または相続(限定承認に係るものを除きます。)もしくは遺贈(法人に対するものならびに公益信託の受託者である個人に対するもの(その信託財産とするためのものに限ります。)および個人に対する包括遺贈のうち限定承認に係るものを除きます。)
(3) 一定の取決めに従ってされる譲渡以外の譲渡でその譲渡の時における価額より低い価額によりされるもの(法人に対する時価の2分の1未満の価額での譲渡を除きます。)
SOのセカンダリー取引に関連して注意したいのは、例えば、SO行使後、セカンダリー取引前に、証券会社との保管委託に関する契約を解除してしまうことや発行会社による管理をやめてしまうこと、そのほか一定の取決め(特定株式管理取決契約)に違反するような株式譲渡などがあると考えます。
3.譲渡先が法人以外(VC=LPSなど)なら、証券会社への売委託が必要
発行会社自身が管理している株式を法人以外の第三者に譲渡する場合、権利者は証券会社等(金融商品取引業者等)への売委託によらなければなりません(租税特別措置法施行令19条の3第9項第3号、上記手引き3ページ)。役職員が買い手と直接売買するのではなく、証券会社に売却を委託し、証券会社を通じて譲渡する形になります。
ここで注意したいのは、VC(投資事業有限責任組合(LPS))を相手に譲渡する場合も、LPSは法人格を持たない組合なので「法人以外」に該当し、この売り委託をしなければならないという点です。なお、事業会社系のCVCでもLPS形態のファンドで投資する場合や、経営株主など個人を相手に売る場合も同じです。
実務上は、非上場株式の売委託を引き受けてくれる証券会社を早めに確保し、口座開設の要否、手数料、スケジュールを買い手と調整しておくことが重要です。
4.発行会社向け:セカンダリーを見据えたストックオプション設計のポイント
付与後に条件を変えるには、新株予約権者の同意や株主総会決議などの手続が必要になります。セカンダリーの可能性があるなら、次の点を付与の段階で織り込んでおくことが重要です。
税制適格を維持するための設計
- 付与契約に「発行会社自身による株式管理」を定める:
保管委託要件は、付与契約に定めておくべき要件の一つです(租税特別措置法29条の2第1項第6号)。上場前に行使・譲渡する可能性があるなら、行使後の株式を発行会社が管理する旨を割当契約に入れ、上場時に証券会社による管理へ移行する手順も想定しておく方がよいです。(経済産業省の手引き)。
※令和6年4月1日より前に締結した付与契約に係るストックオプションは、経過措置として認められていた令和6年12月31日までの契約変更をしていない限り、(ⅱ)の発行会社による管理を受ける方法をとることはできず、(ⅰ)の証券会社等の保管の委託を受ける方法によることになります(経済産業省「ストックオプション税制」)。 - 行使条件で上場前の行使を閉ざさない:
「上場後に限り行使できる」という条件では、上場前のセカンダリーはできません。そこで、原則としてIPO(又はM&A)までは行使できないとしつつ、会社が特に認めた場合には、IPOやM&Aの前でも行使できる設計にしておく方がよいです。(付与決議日後2年を経過するまで行使できない点は、税制適格上動かせません)。 - 管理事務と売委託先を用意しておく:
区分管理帳簿の作成・保存、帳簿の写しの交付、異動調書の提出は発行会社の義務です。経済産業省が公表している区分管理帳簿のフォーマット(Excel)を使い、運用ルールを整えておき、また、買い手がLPSなど法人以外の場合に備え、売委託を引き受ける証券会社の目処も付けておく方がよいです。
税制適格以外の留意点
①会社法上の対応(譲渡承認手続と株主名簿の書き換え)
まず、区分管理帳簿は税制適格上の管理のための帳簿であり、会社法上の株主名簿とは別物です。行使後の株式を譲渡するときは、区分管理帳簿への記載とは別に、定款で定めた譲渡承認機関(取締役会設置会社では、定款に別段の定めがなければ取締役会)による譲渡承認と、株主名簿の名義書換が必要です。名義書換をしないと、会社法上、買い手は会社に対して株主であることを主張できないことになるからです(会社法130条)。
なお、一般的には、スタートアップの株主がその株式を譲渡する場合、株主間契約書(SHA)の先買権や譲渡参加権(共同売却権)の手続のケアが必要なケースが多いものの、SOのセカンダリーの場合には、従業員は、そもそも株主ではなく、また、SHAの当事者となっていないことが多いため、SHAの先買権や譲渡参加権等の点が論点化されることは少ないものと考えられます。
②買収にかかる分配合意書に関する対応
もう一つ見落とされがちなのが、M&Aの際に行使させる場合への備えです。ストックオプションを行使して株主になった役職員が買収に係る分配合意書の当事者になっていないと、買収時のみなし清算の合意の規定やドラッグ・アロング(強制売却権)の規定がその株式には及びません。買収者が全株を取得できなかったり、対価の分配が合意どおりにならなかったりして、買収の支障になり得ます。そこで、割当契約や新株予約権の行使条件で、行使して株式を取得した役職員が分配合意書に加入することを求めておきます(実務上、この加入するための契約書を参加契約や加入契約などと呼称しています。)。
なお、セカンダリーで株式を買い取る投資家にも、譲渡承認の際に同じように、分配合意書への加入を求めるのが安全です。
契約上の拘束がないまま買収を進めると、株式等売渡請求(議決権の90%以上が必要)や株式併合といった会社法上の手続を検討することになり、時間とコストがかかり、M&A時に支障となってしまう可能性があります。
5.まとめ
SOのセカンダリーの実体は、ストックオプション(新株予約権)を行使して取得した株式の譲渡です。税制適格SOによるセカンダリーを実現するためには、まずは、SO発行時にセカンダリーを見据えた設計にしておくことが必須になります。
また、令和6年の改正により導入された(ⅱ)発行会社による管理を受ける方法による場合は、SO行使前には、発行会社と権利者との間で特定株式管理取決契約の締結をすることに加え、SO行使後には、特定株式管理取決契約の内容に従うとともに、区分管理表を作成・運用していく必要があります。
参考資料
- 経済産業省「ストックオプション税制」
- 経済産業省「ストックオプション税制 発行会社自身による株式管理スキーム」(PDF)
- 国税庁 タックスアンサー1541「ストック・オプション税制の適用を受けて取得した株式の返還又は移転があった場合」
- 国税庁 質疑応答事例「被買収会社の従業員に付与されたストックオプションを買収会社が買い取る場合の課税関係」
AZXでは資金調達を希望する起業家に、投資家をご紹介しております!
▼Series AZXとは▼
エイジックスが新たに取り組みを始めた、資金調達を希望する起業家に、投資家を無料でご紹介するプログラムです。
詳細はこちら → https://www.azx.co.jp/series-azx