こんにちは。弁護士の伊藤知己です。
上場会社が踏まえるべき準則の一つに「コーポレートガバナンス・コード」があります。
上場を目指すスタートアップにおいても、上場準備における対応が必須なのですが、このたび2026年7月21日付で改訂されましたので、ご紹介します。
1.コーポレートガバナンス・コード(2026年改訂版)とは
正式名称は、「コーポレートガバナンス・コード~会社の持続的な成長と中長期的な企業価値の向上のために~」であり、金融庁及び東京証券取引所から公表されています。
コーポレートガバナンス・コードについて
本コードにおいて、「コーポレートガバナンス」とは、上場会社が、株主をはじめ顧客・従業員・地域社会等の立場を踏まえた上で、透明・公正かつ迅速・果断な意思決定を行うための仕組みを意味する。
本コードは、実効的なコーポレートガバナンスの実現に資する主要な原則を取りまとめたものであり、これらが適切に実践されることは、それぞれの上場会社において持続的な成長と中長期的な企業価値の向上のための自律的な対応が図られることを通じて、上場会社、投資家、ひいては経済全体の発展にも寄与することとなるものと考えられる。出典:https://www.jpx.co.jp/equities/listing/cg/tvdivq0000008jdy-att/nlsgeu000005lnul.pdf
「コーポレートガバナンス・コード」(以下「本コード」といいます。)において、「コーポレートガバナンス」とは、大要、①上場会社が、②株主をはじめ顧客・従業員・地域社会等の立場を踏まえた上で、③透明・公正かつ迅速・果断な意思決定を行うための仕組みを意味するとされています。
まず、①上場会社が名宛人となっていますが、上場を目指すスタートアップにおいても、上場審査の審査項目として「企業のコーポレート・ガバナンス及び内部管理体制の有効性」が挙げられており[1]、「コーポレート・ガバナンスに関する報告書」を提出する必要がありますので[2]、あらかじめ体制整備等を行った上で、一定期間の運用を行っておくことが求められる理解です。
次に、②株主の立場を踏まえることはもちろんですが(基本原則1など)、従業員、顧客、取引先、債権者、地域社会をはじめとする様々なステークホルダーの立場も踏まえることが求められています(基本原則2など)。
その上で、③適切な情報開示や透明性の確保、意思決定を行う取締役会等の責務等について定められています(基本原則3、4など)。
2.今回の改訂のポイント
金融庁等によると、今回の改訂の概要は以下のとおりとされています。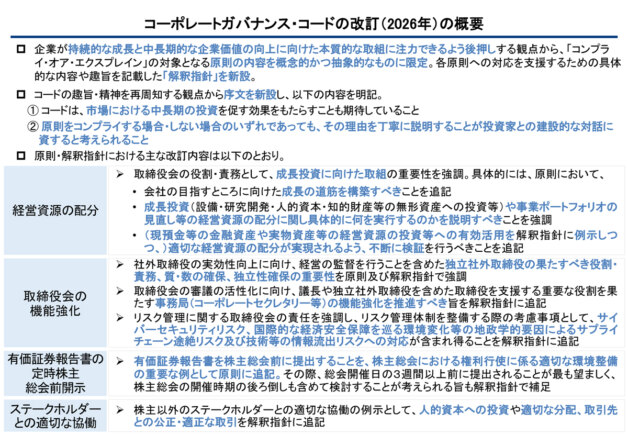
出典:金融庁「コーポレートガバナンス・コードの改訂(2026年)の概要」
https://www.fsa.go.jp/news/r7/singi/20260721/04.pdf
このうち、上場を目指すスタートアップの視点からは、実施等が必須とされている対象としては「基本原則」が挙げられているため[3]、まずは「基本原則」について読み込むことになると推察されますが、改訂前は5つ挙げられていた「基本原則」が、改訂により4つにまとめられたことが特筆されます。
3.基本原則
4つの基本原則は以下のとおりです(本コード5頁)。
基本原則
【株主の権利・平等性の確保、株主との対話】
1. 上場会社は、株主の権利が実質的に確保されるよう適切な対応を行うとともに、株主がその権利を適切に行使することができる環境の整備を行うべきである。
また、上場会社は、株主の実質的な平等性を確保すべきである。
特に、少数株主や外国人株主については、株主の権利の実質的な確保、権利行使に係る環境や実質的な平等性の確保に課題や懸念が生じやすい面があることから、十分に配慮を行うべきである。
上場会社は、その持続的な成長と中長期的な企業価値の向上に資するため、株主総会の場以外においても、株主との間で建設的な対話を行うべきである。【株主以外のステークホルダーとの適切な協働】
2. 上場会社は、会社の持続的な成長と中長期的な企業価値の創出は、従業員、顧客、取引先、債権者、地域社会をはじめとする様々なステークホルダーによるリソースの提供や貢献の結果であることを十分に認識し、これらのステークホルダーとの適切な協働に努めるべきである。
取締役会・経営陣は、これらのステークホルダーの権利・立場や健全な事業活動倫理を尊重する企業文化・風土の醸成に向けてリーダーシップを発揮すべきである。【適切な情報開示と透明性の確保】
3. 上場会社は、会社の財政状態・経営成績等の財務情報や、経営戦略・経営課題、リスクやガバナンスに係る情報等の非財務情報について、法令に基づく開示を適切に行うとともに、法令に基づく開示以外の情報提供にも主体的に取り組むべきである。
その際、取締役会は、開示・提供される情報が株主との間で建設的な対話を行う上での基盤となることも踏まえ、そうした情報(とりわけ非財務情報)が、正確で利用者にとって分かりやすく、情報として有用性の高いものとなるようにすべきである。【取締役会等の責務】
4. 上場会社の取締役会は、株主に対する受託者責任・説明責任を踏まえ、会社の持続的な成長と中長期的な企業価値の向上を促し、収益力・資本効率等の改善を図るべく、
(1)企業戦略等の大きな方向性を示すこと
(2)経営陣による適切なリスクテイクを支える環境整備を行うこと
(3)独立した客観的な立場から、経営陣(執行役及びいわゆる執行役員を含む)・取締役に対する実効性の高い監督を行うことをはじめとする役割・責務を適切に果たすべきである。
出典:https://www.jpx.co.jp/equities/listing/cg/tvdivq0000008jdy-att/nlsgeu000005lnul.pdf
本コードにおいては、各基本原則についての「解釈指針」が設けられています(6頁以下、11頁、14頁、16頁)。
上記のほか、本コードの改訂に伴い、改訂の趣旨等を記載した「成長投資の促進に向けたコーポレートガバナンス・コードの改訂について」が公表されており、参考となります(本コード4頁においても言及されています[4])。
「コーポレートガバナンス・コード」は、初期のスタートアップにおいては優先順位は高くはないかもしれませんが、上場準備においては対応が必要となるものではありますので、早めに意識いただいた方がよいと考えております。
「コーポレートガバナンス・コード」を踏まえた機関設計等のご相談があれば、ぜひ当事務所までお問い合わせください。
【脚注】
[1] 東京証券取引所のグロース市場について、有価証券上場規程第219条第1項第3号。「コーポレート・ガバナンス及び内部管理体制が、企業の規模や成熟度等に応じて整備され、適切に機能していること。」と定められています。
具体的には、以下のリンク先における東京証券取引所「新規上場ガイドブック(グロース市場編)」71頁以下が参考となります。
新規上場ガイドブック
[2] 東京証券取引所のグロース市場への提出書類は以下に挙げられており、「コーポレート・ガバナンスに関する報告書」が含まれています。
提出書類フォーマット
また、「コーポレート・ガバナンスに関する報告書」の記載要領等は以下に掲載されています。
コーポレート・ガバナンスに関する報告書
[3] 東京証券取引所のグロース市場の場合は、実施等の対象としては「基本原則」のみが挙げられており、「原則」は挙げられていないため、「原則」については実施等が必須ではない理解です。
なお、スタンダード市場及びプライム市場においては、(「基本原則」だけではなく)「原則」についても実施等の対象とされています。
[4] 金融庁や東証等からは、他にも様々な資料が公表されていますが、例えば、取締役会の機能強化については、以下が参考になるかもしれません。
金融庁「取締役会の機能強化の取組みに関する事例集2026」
■SeriesAZX
AZXでは資金調達を希望するスタートアップに投資家をご紹介しております!

▼Series AZXとは▼
エイジックスが新たに取り組みを始めた、資金調達を希望する起業家に、投資家を無料でご紹介するプログラムです。
詳細はこちら → https://www.azx.co.jp/series-azx